

RotaryIndonesia.com
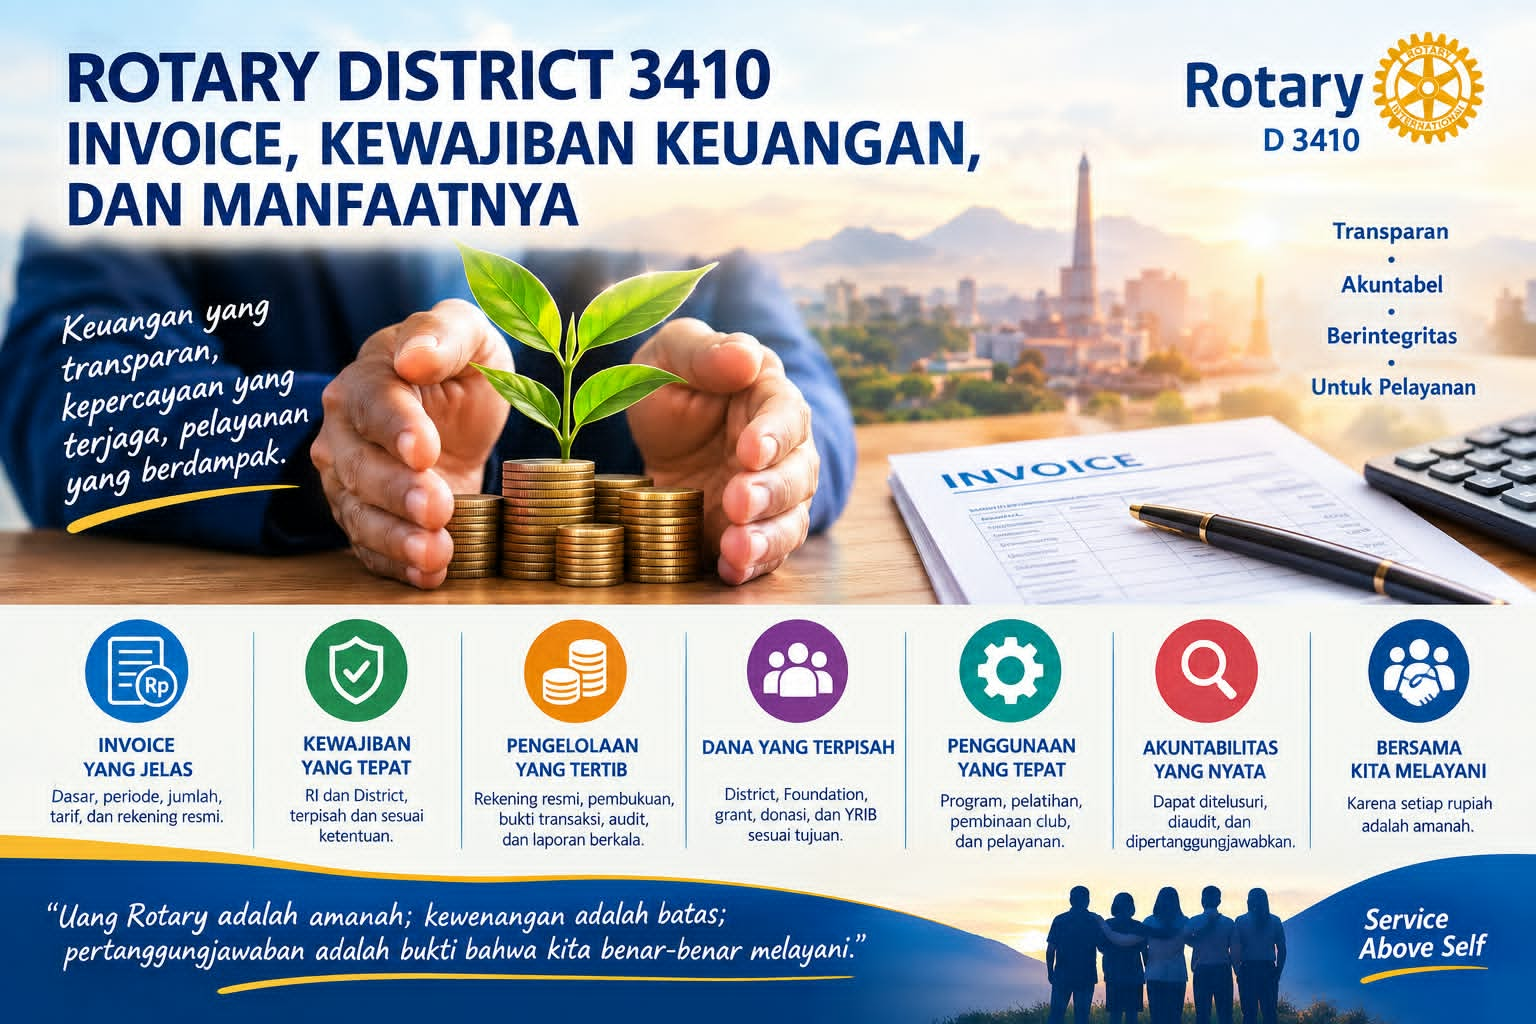
1. KEUANGAN ROTARY ADALAH AMANAH

Keuangan Rotary bukan sekadar angka, tagihan, dan pembayaran. Di balik setiap rupiah terdapat kepercayaan anggota, club, donatur, dan masyarakat yang berharap Rotary gunakan untuk melayani.
Karena itu, pengelolaan keuangan Rotary D3410 harus berdiri di atas tiga prinsip:
▪ Jelas sumbernya,
▪ Jelas kewenangannya, dan
▪ Jelas pertanggungjawabannya.
Dana Rotary bukan milik pribadi siapa pun yang memegang jabatan. Pejabat District adalah pengelola amanah, bukan pemilik dana.
2. SUMBER KEUANGAN ROTARY D3410
Keuangan District dapat berasal dari
▪ Iuran anggota melalui club,
▪ Kegiatan fundraising,
▪ Kegiatan resmi District,
▪ Seminar dan event, sumbangan, serta
▪ Sumber lain yang sah sesuai ketentuan Rotary dan hukum yang berlaku.
Setiap penerimaan harus dapat dijelaskan:
▪ Dari mana sumbernya,
▪ Siapa yang berwenang menerimanya,
▪ Untuk apa diperuntukkan,
▪ Di mana dicatat, dan
▪ Bagaimana dipertanggungjawabkan.
3. DUA KEWAJIBAN KEUANGAN YANG BERBEDA
Rotary Club memiliki kewajiban keuangan kepada Rotary International (RI) dan Rotary D3410.
Kewajiban kepada RI ditetapkan oleh RI dalam bentuk RI Club Invoice. Besarannya mengikuti ketentuan RI dan data keanggotaan Rotary Club yang tercatat dalam sistem RI/MyRotary.
Kewajiban kepada Rotary D3410 ditetapkan berdasarkan District Resolution yang sah dan ketentuan District yang berlaku.
Karena dasar dan kewenangannya berbeda, Invoice RI dan Invoice District harus dipisahkan dengan jelas. Tidak boleh ada tagihan District yang seolah-olah merupakan tagihan RI, dan atau sebaliknya.
Setiap invoice harus dapat menunjukkan dasar kewajibannya.
4. BESARAN IURAN DISTRICT 3410
District Resolution tahun 2022 menetapkan iuran anggota Rotary Club di Rotary D3410 adalah sebesar:
▪ Rp25.000 per anggota per bulan, atau
▪ Rp150.000 per anggota per semester, atau
▪ Rp300.000 per anggota per tahun.
Ketentuan tersebut berlaku efektif sejak 1 Juli 2022. Ketentuan yang sama tercantum kembali dalam lampiran Rotary D3410 Bylaws 2024.
Dalam dokumen yang dapat diverifikasi sampai saat penyusunan narasi ini, belum ditemukan District Resolution baru yang secara sah mengubah, mencabut, atau mengganti besaran tersebut.
Dengan demikian, Rp25.000 per anggota per bulan tetap menjadi dasar iuran Rotary D3410 sepanjang belum ada perubahan yang ditetapkan melalui mekanisme District Resolution yang sah.
5. INVOICE HARUS MEMILIKI DASAR YANG JELAS
Invoice bukan sekadar surat penagihan. Invoice Rotary D3410 kepada Rotary Club sekurang-kurangnya harus dapat menjelaskan:
▪ Dasar kewajiban;
▪ Periode penagihan;
▪ Jumlah anggota yang menjadi dasar perhitungan;
▪ Tarif yang berlaku;
▪ Jumlah total yang harus dibayarkan;
▪ rekening atau saluran pembayaran resmi;
▪ Serta bukti penerimaan dan pencatatan pembayaran.
Prinsipnya sederhana:
▪ Tidak ada invoice tanpa dasar yang sah.
▪ Tidak ada pembayaran tanpa pencatatan.
▪ Tidak ada penggunaan dana tanpa pertanggungjawaban.
Dengan demikian, setiap Rotary Club dapat mengetahui dengan jelas:
▪ Mengapa harus membayar,
▪ Berapa yang harus dibayar,
▪ Kepada siapa pembayaran dilakukan, dan
▪ Bagaimana dana tersebut dipertanggung-jawabkan.
6. UNTUK APA IURAN ROTARY D3410 DIGUNAKAN?
Iuran Rotary D3410 digunakan untuk
▪ Mendukung kebutuhan program,
▪ Administrasi,
▪ Pengembangan club, dan
▪ Operasional Rotary D3410 sesuai anggaran serta keputusan yang sah.
Dalam Rotary D3410 Bylaws, penggunaan dana District antara lain mencakup :
▪ Penyelenggaraan kegiatan pelatihan dan pembelajaran District,
▪ PETS/PELS, DLA, seminar keanggotaan,
▪ Seminar The Rotary Foundation,
▪ District Conference,
▪ Administrasi pemilihan DGND,
▪ Laporan tahunan,
▪ Media dan sarana informasi District, serta
▪ Program Rotary lainnya yang disetujui sesuai kewenangan.
Dengan demikian, iuran District bukan sekadar biaya administrasi. Iuran merupakan salah satu sumber daya bersama yang memungkinkan District menjalankan fungsi pembinaan, koordinasi, pengembangan club, pendidikan kepemimpinan, komunikasi, dan pelayanan.
Namun perlu dipahami: iuran District bukan dana yang secara otomatis harus dikembalikan kepada masing-masing club dalam bentuk nilai yang sama. Manfaatnya diwujudkan melalui fungsi, program, fasilitas, pembinaan, dan pelayanan District kepada seluruh club dan Rotarian.
7. DANA DISTRICT, DANA YAYASAN, DAN DANA DENGAN TUJUAN KHUSUS
Dana operasional District harus dapat dibedakan secara jelas dari dana The Rotary Foundation, District Designated Fund, grant, donasi dengan tujuan tertentu, maupun dana Yayasan Rotary Indonesia Bersatu (YRIB).
Pemisahan tersebut terutama menyangkut:
▪ Sumber dana,
▪ Tujuan penggunaan,
▪ Kewenangan,
▪ Pencatatan,
▪ Rekening, dan
▪ Pertanggungjawaban.
Apabila secara sah terdapat mekanisme penggunaan rekening atau badan hukum tertentu untuk mendukung transaksi kegiatan District, hal tersebut tidak menghapus kewajiban untuk tetap memisahkan pencatatan dan pertanggungjawaban berdasarkan sumber serta tujuan dana.
Prinsipnya: satu sumber dana harus dapat ditelusuri sampai pada penggunaannya.
8. TATA KELOLA KEUANGAN
Pengelolaan keuangan District harus dilaksanakan secara tertib dan dapat diaudit, antara lain melalui:
▪ Rekening resmi;
▪ Kewenangan penandatangan yang jelas;
▪ Pembukuan yang tertib;
▪ Pencatatan seluruh penerimaan dan pengeluaran;
▪ Bukti transaksi yang lengkap;
▪ Pemenuhan kewajiban perpajakan;
▪ Laporan keuangan berkala;
▪ Pemeriksaan atau audit sesuai ketentuan;serta
▪ Palertanggungjawaban kepada organ yang berwenang.
Setiap transaksi harus meninggalkan jejak administrasi yang dapat diperiksa.
Dana yang dapat ditelusuri adalah dana yang dapat dipertanggungjawabkan.
9. AKUNTABILITAS DAN PEMERIKSAAN
Pemeriksaan keuangan bukan bentuk ketidakpercayaan kepada pengelola. Pemeriksaan adalah mekanisme untuk menjaga kepercayaan.
Pengelolaan keuangan harus mampu menjawab secara sederhana:
▪ Dari mana dana diterima,
▪ Berapa jumlahnya,
▪ Dicatat di mana,
▪ Digunakan untuk apa,
▪ Berdasarkan kewenangan apa,
▪ Dengan bukti apa, dan
▪ Dilaporkan kepada siapa.
Pemeriksaan dilakukan secara profesional sesuai ketentuan yang berlaku. Hasil pemeriksaan menjadi bagian dari pertanggungjawaban sekaligus bahan untuk memperbaiki tata kelola District.
10. PEMEGANG JABATAN ADALAH PENGELOLA, BUKAN PEMILIK
Jabatan di Rotary tidak memberikan hak kepemilikan atas dana organisasi.
District Governor, District Treasurer, District Secretary, District Officer, committee, maupun pihak lain yang diberi kewenangan hanya dapat bertindak dalam batas kewenangan yang diberikan kepadanya.
Setiap penggunaan dana harus memiliki:
▪ Dasar aturan,
▪ Dasar kewenangan,
▪ Tujuan yang sah,
▪ Bukti transaksi, dan
▪ Pertanggungjawaban.
Jabatan bukan hak atas dana. Jabatan adalah amanah untuk menjaga dana yang dipercayakan kepada kita.
11. BATAS KEWENANGAN HARUS JELAS
Dalam tata kelola District, setiap organ memiliki fungsi dan kewenangannya masing-masing.
▪ District Governor menjalankan fungsi kepemimpinan dan administrasi District sesuai ketentuan Rotary International dan District yang berlaku.
▪ District Board, committee, treasurer, secretary, dan pejabat lainnya menjalankan fungsi sesuai mandat masing-masing.
▪ Council of Past District Governors (COG) adalah forum penasihat dan kesinambungan kepemimpinan. Fungsi memberi nasihat tak boleh berubah menjadi pengambilalihan kewenangan organ District yang secara resmi berwenang mengambil keputusan.
Karena itu, nasihat harus tetap menjadi nasihat, keputusan harus dibuat oleh organ yang memiliki kewenangan, dan pelaksanaan harus dilakukan oleh pejabat yang diberi mandat.
Memberi nasihat tanpa mengambil alih kewenangan;
Menjaga kesinambungan tanpa menghambat regenerasi.
12. URUTAN DASAR KETENTUAN
Pengelolaan keuangan District harus selalu mengikuti ketentuan yang lebih tinggi dan kewenangan yang sah.
Secara prinsip, ketentuan Rotary International menjadi landasan bagi Rotary D3410. Di tingkat District, Bylaws dan District Resolution yang sah menjadi dasar pengaturan lebih lanjut, kemudian diterjemahkan ke dalam anggaran, keputusan dan pelaksanaan kegiatan.
Setiap keputusan administratif, termasuk penagihan dan penggunaan dana, harus memiliki dasar kewenangan dan tidak boleh bertentangan dengan ketentuan Rotary International maupun hukum Indonesia.
Tidak boleh ada kewajiban baru yang diciptakan hanya melalui keputusan administratif apabila kewajiban tersebut seharusnya ditetapkan melalui mekanisme District Resolution.
13. TRANSPARANSI ADALAH BENTUK PELAYANAN
Keterbukaan bukan sekadar kewajiban administrasi. Keterbukaan adalah penghormatan kepada
▪ Club yang membayar iuran,
▪ Rotarian yang memberikan kepercayaan,
▪ Donatur yang memberikan dukungan, dan
▪ Masyarakat yang menaruh harapan kepada Rotary.
Laporan keuangan yang baik harus mampu menjawab:
▪ Dana berasal dari mana?
▪ Berapa jumlahnya?
▪ Digunakan untuk apa?
▪ Siapa yang berwenang?
▪ Apa buktinya?
▪ Dan bagaimana hasilnya dipertanggungjawabkan?
Semakin jelas jawabannya, semakin kuat kepercayaan yang terjaga.
14. MAKNA BAGI SETIAP ROTARIAN
▪ Setiap club berhak mengetahui dasar setiap tagihan yang diterimanya.
▪ Setiap Rotarian berhak memahami kewajiban keuangannya.
▪ Setiap pengelola dana wajib mempertanggungjawabkan apa yang dipercayakan kepadanya.
▪ Dan setiap pemegang jabatan wajib memahami bahwa kewenangan selalu memiliki batas.
▪ Rotary tak tumbuh hanya karena banyaknya dana yang terkumpul. Rotary tumbuh karena kepercayaan yang dijaga bersama.
▪ Ketika setiap rupiah memiliki dasar, setiap kewenangan memiliki batas, setiap transaksi memiliki bukti, dan setiap penggunaan dana memiliki pertanggungjawaban, maka keuangan bukan lagi sekadar administrasi.
▪ Keuangan menjadi bagian dari pelayanan.
▪ Dan pada akhirnya, Service Above Self bukan hanya semboyan yang kita ucapkan, tetapi nilai yang kita buktikan melalui cara kita menjaga amanah.
Kalimat kunci:
“Uang Rotary adalah amanah; kewenangan adalah batas; pertanggungjawaban adalah bukti bahwa kita benar-benar melayani.”